Geri dönüşüm gerekli ama tek başına yeterli değil. Asıl çözüm atık oluşumunu ve plastik üretimini azaltmak.
Bulgular
- Geri dönüşüm tek başına iklim krizine çözüm değil. Özellikle plastiklerde geri dönüşümün kapasitesi ve verimliliği sınırlı, üretim artmaya devam ettikçe atık sorunu da büyüyor.
- Geri dönüştürülebilir olmak, gerçekten geri dönüştürülmek anlamına gelmiyor. Toplanan plastik atıkların önemli bir bölümü ayrıştırma ve işleme aşamalarında eleniyor.
- Plastik kirliliğinin kaynağı yalnızca tüketim sonrası atıklar değil, üretimin kendisi. Plastiklerin çevresel etkisini azaltmak için üretimi ve tek kullanımlık ürünlere bağımlılığı da ele almak gerekiyor.
- Türkiye, Avrupa'nın plastik atık ticaretinde önemli bir merkez konumunda. Ancak Human Rights Watch, Greenpeace Türkiye gibi sivil toplum kuruluşlarına göre ithal edilen atığın ne kadarının geri kazanıldığı ve geriye kalan kısmın nasıl bertaraf edildiği yeterince şeffaf değil.
- Türkiye'de geri dönüşüm performansını ölçmek kolay değil. Resmi geri kazanım göstergeleri gerçek geri dönüşüm miktarını tek başına ortaya koymayabilir.
- Geri dönüşümün sorumluluğu yalnızca tüketiciye bırakılamaz. Üreticilerin, kamu otoritelerinin ve atık yönetimi sisteminin de sorumluluk üstlenmesi gerekiyor.
- Gerçek döngüsel ekonomi, geri dönüşümden önce atığı önlemeyi hedefliyor. Yeniden kullanım, onarım ve ürünlerin kullanım ömrünü uzatmak da çözümün temel parçaları.
9-20 Kasım 2026 tarihleri arasında Antalya'da düzenlenen COP31, Türkiye'nin ev sahipliğinde gerçekleşiyor. Türkiye, konferansın COP Başkanlığını ve Eylem Gündemi'ni yürütürken, resmi iklim müzakerelerinin başkanlığını Avustralya üstleniyor. İklim taahhütlerinin somut uygulamalara dönüştürülmesi, sıfır atık hedefleri ve kaynakların verimli kullanılması konferansın önemli gündem maddeleri arasında yer alıyor. Bu hedefler tartışılırken şu soru önem kazanıyor: Geri dönüşüm, iklim kriziyle mücadelede gerçekten etkili bir çözüm mü sunuyor, yoksa üretim ve tüketim artışını sorgulamadan sorumluluğu büyük ölçüde tüketiciye yükleyen bir yaklaşıma mı dönüşüyor?
Bir ürünün üzerinde "geri dönüştürülebilir" ibaresinin bulunması, o ürünün gerçekten geri dönüştürüldüğü anlamına gelmiyor. Ürünün toplanması, ayrıştırılması, işlenmesi ve yeniden hammaddeye dönüştürülmesi birbirinden farklı aşamalar. Bu yazımızda geri dönüşümün iklim üzerindeki gerçek etkisini, küresel emisyonlardan plastik atığın sınırlarına, Türkiye'nin atık ithalatından bireysel tüketim alışkanlıklarına kadar farklı boyutlarıyla ele alıyoruz.
Geri dönüşümün ölçeği: Emisyonlar ve atık miktarı
Geri dönüşümün iklim mücadelesindeki yerini anlayabilmek için önce küresel emisyonların hangi faaliyetlerden kaynaklandığına bakmak gerekiyor. Hükümetlerarası İklim Değişikliği Paneli’nin (IPCC) Altıncı Değerlendirme Raporu'nda yer alan 2019 verilerine göre küresel sera gazı emisyonlarının yüzde 34'ü enerji arzından, yüzde 24'ü sanayiden, yüzde 22'si tarım, ormancılık ve arazi kullanımından, yüzde 15'i ulaşımdan ve yaklaşık yüzde 6'sı binalardan kaynaklanıyor. Bu dağılım, iklim krizinin yalnızca atık yönetimiyle çözülemeyeceğini, enerji sistemlerinin, sanayi üretiminin ve tüketim alışkanlıklarının da dönüşmesi gerektiğini gösteriyor.
Geri dönüşümün çevresel katkısı ise kullanılan malzemeye ve uygulanan yönteme göre önemli ölçüde değişiyor. Özellikle enerji yoğun ham maddelerde geri dönüşüm ciddi tasarruf sağlayabiliyor. Uluslararası Alüminyum Enstitüsü'ne (IAI) göre geri dönüştürülmüş alüminyum üretimi, birincil alüminyum üretimine kıyasla yaklaşık yüzde 95 daha az enerji gerektiriyor. Bununla birlikte IAI'nin sektör temsilcisi bir kuruluş olduğu ve söz konusu karşılaştırmanın hurdanın toplanması ile taşınması gibi aşamaları kapsamadığı göz önünde bulundurulmalı.
Malzeme bazındaki bu avantaj, geri dönüşümün bütün atık türlerinde aynı ölçüde etkili olduğu anlamına gelmiyor. Avrupa Komisyonu Ortak Araştırma Merkezi'nin (JRC) 2025 tarihli çalışmasına göre AB'nin atık yönetimi sistemi, toplam yıllık sera gazı emisyonlarını yaklaşık yüzde 1 azaltıyor. Bu tasarrufun yüzde 83'ü ise metal atıklarının yönetiminden kaynaklanıyor. Buna karşılık plastik, tekstil ve biyoatık gibi kategorilerde atık yönetiminin yarattığı emisyonlar, geri dönüşüm sayesinde sağlanan tasarrufu aşabiliyor. Üstelik geri dönüşümün kendisi de toplama, taşıma, yıkama, ayrıştırma ve işleme aşamalarında enerji tüketiyor.
Dolayısıyla geri dönüşümün başarısını yalnızca toplanan veya tesise gönderilen atık miktarıyla değerlendirmek yeterli değil. Asıl önemli olan, toplanan atığın ne kadarının işlenebildiği, ne kadarının yeni bir hammaddeye dönüştüğü ve bu süreçte ne kadar enerji ve kaynak tüketildiği.
Birleşmiş Milletler Çevre Programı'nın (UNEP) 2024 tarihli Global Waste Management Outlook (Küresel Atık Yönetimi Görünümü) raporuna göre 2020 yılında dünyadaki belediye katı atığının yaklaşık yüzde 19'u geri dönüştürüldü, yüzde 13'ü yakıldı, yüzde 30'u ise düzenli depolama alanlarına gönderildi. Aynı rapor, belediye atığı miktarının 2023'teki 2,1 milyar tondan 2050'de 3,8 milyar tona çıkabileceğini öngörüyor. Bu artış, geri dönüşüm altyapısının geliştirilmesinin yanı sıra atık oluşumunun en başından azaltılmasının da zorunlu olduğunu ortaya koyuyor.
Plastik atık söz konusu olduğunda tablo daha da çarpıcı. Ekonomik İşbirliği ve Kalkınma Teşkilatı'nın (OECD) Global Plastics Outlook (Küresel Plastik Görünümü) raporuna göre 2019 yılında ortaya çıkan 353 milyon ton plastik atığın yalnızca 33 milyon tonu, yani yaklaşık yüzde 9'u geri dönüştürüldü. Atığın yüzde 19'u yakılırken yaklaşık yarısı düzenli depolamaya gönderildi, yüzde 22'si ise kontrolsüz döküm, açıkta yakma ve benzeri yollarla çevreye karıştı. Geri dönüşüm için toplanan plastik atığın yaklaşık yüzde 40'ı işleme sırasında ayıklanarak yeniden atığa dönüşüyor. Sonuç olarak geri dönüştürülmüş plastik, toplam plastik üretiminin yalnızca yaklaşık yüzde 6'sını karşılayabiliyor.
Bu veriler önemli bir ayrımı ortaya koyuyor: Bir atığın geri dönüşüm tesisine ulaşması, yeni bir ürünün hammaddesine dönüştüğü anlamına gelmiyor. Toplanan, işlenen ve gerçekten geri kazanılan miktarlar arasında ciddi farklar bulunabiliyor. Bu nedenle geri dönüşüm performansını yalnızca tesislere gönderilen atık tonajıyla ölçmek, sistemin gerçek başarısını olduğundan yüksek gösterebilir.
Plastik geri dönüşümde zorlanıyor
Plastiğin geri dönüşümünde karşılaşılan temel sorunlardan biri, plastiğin tek ve homojen bir malzeme olmaması. İçerdiği farklı polimer türleri, farklı işleme koşulları gerektiriyor. Bu malzemelerin birbirine karışması, gıda kalıntılarıyla kirlenmesi ve üretim sırasında eklenen katkı maddeleri ayrıştırma sürecini zorlaştırıyor. Özellikle birden fazla plastik türünün bir arada kullanıldığı çok katmanlı ambalajlar ve cips paketleri, geri dönüşümü en güç ürünler arasında yer alıyor.
Ayrıştırılabilen plastiklerde bile süreç her zaman aynı kalitede sonuç vermiyor. Geri dönüşüm sırasında uygulanan ısı, oksijen ve mekanik zorlanma, polimer zincirlerinin yapısını bozabiliyor. Bunun sonucunda malzemenin kalitesi düşüyor ve yeni ürünlerde ilk kullanımındaki kadar yüksek performans gösteremiyor. Daha düşük nitelikli ürünlere dönüşen bu süreç, “aşağı dönüşüm” (downcycling) olarak adlandırılıyor.
Bununla birlikte plastik geri dönüşümünü bütünüyle başarısız saymak da doğru değil. Temiz ve iyi ayrıştırılmış PET ve HDPE gibi plastiklerin mekanik geri dönüşümü, yeni hammadde ihtiyacını ve enerji tüketimini azaltabiliyor. Sorun, bu olumlu örneklerin bütün plastik atık türlerine genellenmesi ve geri dönüşümün her plastik ürün için uygulanabilir bir çözüm gibi sunulması.
Bir diğer önemli mesele ise plastiklerin kimyasal içeriği. UNEP'in 2023 tarihli Chemicals in Plastics (Plastiklerdeki Kimyasallar) raporuna göre plastiklerle ilişkili 13 binden fazla kimyasal madde bulunuyor. Bunların yalnızca yaklaşık 7 bini tehlike açısından değerlendirilebilmiş, incelenen maddelerin 3 bin 200'den fazlası potansiyel olarak tehlikeli olarak sınıflandırılmış. Kaynağı ve geçmişi bilinmeyen farklı plastiklerin bir arada işlenmesi, geri dönüştürülmüş malzemenin kimyasal bileşiminin kontrol edilmesini güçleştiriyor.
İnsan Hakları İzleme Örgütü'nün (HRW) Türkiye üzerine hazırladığı rapor da geri dönüştürülmüş plastik peletlerin endokrin bozucu maddelerle kirlenebildiğine dikkat çekiyor. Ancak burada önemli bir ayrım yapmak gerekiyor: Her geri dönüştürülmüş plastik toksik değil. Avrupa Birliği, gıda ile temas edecek geri dönüştürülmüş plastikler için özel izin ve güvenlik mekanizmaları uyguluyor. OECD'nin Nisan 2026 tarihli raporunun işaret ettiği temel sorun da bütün geri dönüştürülmüş plastiklerin zehirli olması değil, mevcut sistemde bu malzemelerin kimyasal güvenliğinin her zaman yeterince doğrulanamaması. Başka bir ifadeyle, izlenebilirlik ve geri dönüştürülmüş içerik oranının doğrulanması, tek başına kimyasal güvenliğin sağlandığını göstermiyor.
Bireysel çabanın sınırları: Kağıt pipet dünyayı kurtarır mı?
Geri dönüşüm ve çevre dostu ürün tartışmalarında sıkça karşılaşılan örneklerden biri, plastik pipetlerin yerine kağıt pipetlerin kullanılması. Ancak bir ürünün plastik içermemesi, otomatik olarak daha düşük çevresel etkiye sahip olduğu anlamına gelmiyor. Bir ürünün çevresel performansını değerlendirmek için yalnızca hammaddesine değil, üretiminden taşınmasına, kullanım süresinden atık aşamasına kadar bütün yaşam döngüsüne bakmak gerekiyor.
Güney Kore İklim, Enerji ve Çevre Bakanlığı tarafından yaptırılan ve Mayıs 2025-Nisan 2026 döneminde yürütülen yaşam döngüsü çalışması, dört farklı pipet türünü 16 çevresel etki kategorisinde karşılaştırdı. Çalışmada geleneksel plastik pipet, 10 kategoride çevre için en düşük etkiye sahip seçenek olarak değerlendirildi. Kağıt pipetin modellenen kanserojen etki puanı plastik pipetin 6,33 katı, asitlenme etkisi ise 2,04 katı olarak hesaplandı.
Ancak bu sonuçların dikkatle yorumlanması gerekiyor. Çalışmadaki "kanserojen etki" ifadesi, ürünlerin yaşam döngüsüne dayalı modellenmiş bir çevresel etki göstergesi. Yani, pipeti kullanan kişinin kanser olma riskini ifade etmiyor. Ayrıca araştırma, atıkların yüzde 73,6'sının yakıldığı Güney Kore koşullarını temel alıyor. Doğaya karışan pipetlerin ekosistem üzerindeki zararını doğrudan ölçmüyor ve tek bir çalışmaya dayanıyor.
Belçika Antwerp Üniversitesi'ndeki araştırmacılar tarafından değerlendirilen kağıt pipetlerin, plastikten daha fazla “sonsuz kimyasal” (per- ve polifloroalkil maddeler veya PFAS) içerdiği tespit edildi. Son zamanlarda yapılan bir çalışma da başka bir potansiyel endişeye dikkat çekti. Çevrede onlarca yıl kalabilen bu uzun ömürlü PFAS'lar, su kaynaklarını kirletebiliyor ve çeşitli sağlık sorunlarıyla ilişkilendiriliyor.
Plastik pipetlerin temel sorunlarından biri, çok kısa süre kullanıldıktan sonra atığa dönüşmeleri ve çevreye karışabilmeleri. Bu açıdan en etkili çözüm, her tek kullanımlık ürünü başka bir malzemeden üretilmiş ürünle değiştirmek değil, gerçekten ihtiyaç duyulmayan ürünleri kullanmamaktan ve mümkün olduğunda yeniden kullanılabilir alternatiflere yönelmekten geçiyor.
Avrupa Komisyonu Ortak Araştırma Merkezi'nin (JCR) verilerine göre AB'nin bütün atık yönetim sistemi, vatandaşların atıkları ayrıştırması da dahil olmak üzere, yıllık emisyonları yaklaşık yüzde 1 azaltıyor. OECD verileri ise plastiğin iklim ayak izinin yaklaşık yüzde 90'ının üretim aşamasından kaynaklandığını gösteriyor. Dolayısıyla evde yapılan ayrıştırma önemli olsa da plastik üretiminin yarattığı emisyonların büyük bölümüne doğrudan müdahale edemiyor.
Üstelik tüketimden kaynaklanan emisyonlar toplum içinde eşit dağılmıyor. IPCC'ye göre küresel tüketim emisyonlarının yüzde 34-45'inden en yüksek emisyona sahip hanelerin yüzde 10'u sorumluyken, en alttaki yüzde 50'nin payı yalnızca yüzde 13-15 arasında. Bu dağılım, bireysel atık ayrıştırmanın anlamsız olmadığını göstermekle birlikte, iklim mücadelesinin yalnızca bireysel atık ayrıştırma alışkanlıklarına indirgenemeyeceğini de gösteriyor.
OECD'ye göre küresel plastik üretimi 2000 yılında 234 milyon tonken 2019'da 460 milyon tona yükseldi. Aynı dönemde plastik atık miktarı 156 milyon tondan 353 milyon tona çıktı. Gerekli önlemler alınmadığı takdirde plastik atığın 2060'a kadar yaklaşık 1 milyar tona ulaşması bekleniyor.
Bu nedenle UNEP de plastik kirliliğiyle mücadelede yalnızca geri dönüşüme değil, atığın oluşmasını önlemeye, yeniden kullanıma ve kaynak verimliliğine öncelik verilmesini öneriyor. Geri dönüşüm, ancak “azalt, yeniden kullan, geri dönüştür” (reduce, reuse, recycle) dönüşümünün bir parçası olduğunda anlamlı bir çözüm sunabiliyor.
Geri dönüşüm tasarım aşamasında başlıyor
Geri dönüşüm tartışmalarında sorumluluk çoğunlukla tüketicinin atıkları doğru ayrıştırıp ayrıştırmadığı üzerinden değerlendiriliyor. Oysa bir ürünün geri dönüştürülebilir olup olmadığına büyük ölçüde üretim ve tasarım aşamasında karar veriliyor. Birbirinden ayrılması zor farklı malzemelerden üretilen ambalajlar, gereğinden fazla kullanılan paketleme malzemeleri ve kısa sürede atığa dönüşmek üzere tasarlanan ürünler, tüketicinin ayrıştırma çabasını tek başına yetersiz bırakabiliyor.
Bu noktada Genişletilmiş Üretici Sorumluluğu (EPR) kavramı önem kazanıyor. Bu yaklaşım, üreticilerin piyasaya sürdükleri ürünlerin yalnızca üretim ve satışından değil, kullanım ömrü sona erdikten sonraki atık yönetiminden de sorumlu olmasını öngörüyor. Böylece atık toplama, geri kazanım ve bertaraf maliyetlerinin tamamının belediyelere veya tüketicilere yüklenmesinin önüne geçilmesi hedefleniyor.
Üreticilerin sorumluluğu yalnızca atık aşamasındaki maliyetleri karşılamakla da sınırlı kalmamalı. Ambalajların daha az malzeme kullanılarak tasarlanması, farklı malzemelerin kolayca ayrılabilmesi, yeniden doldurulabilir sistemlerin geliştirilmesi ve geri dönüştürülmüş hammaddenin üretimde daha fazla kullanılması da bu yaklaşımın parçaları.
Avrupa Birliği'nin (AB) 12 Ağustos 2026'da uygulanmaya başlayan Ambalaj ve Ambalaj Atıkları Tüzüğü (PPWR) bu dönüşümün güncel örneklerinden biri. Düzenleme, ambalajların yaşam döngüsünü bütün olarak ele alarak ambalaj atığının azaltılması, yeniden kullanımın desteklenmesi ve geri dönüştürülebilirliğin geliştirilmesine yönelik kurallar getiriyor.
Bu yaklaşım da geri dönüşümün başarısının yalnızca tüketicinin davranışına bağlı olmadığını gösteriyor. Üreticiler piyasaya sürdükleri ürünleri yeniden kullanılabilir ve geri dönüştürülebilir şekilde tasarlamadıkça tüketicinin doğru ayrıştırma yapması sistemin bütün sorunlarını çözemez.
Atıkların diğer yüzü: Yakma ve depolama
Geri dönüştürülemeyen atıkların akıbeti de en az geri dönüşüm oranları kadar önemli. Çünkü geri dönüşüm sisteminin dışında kalan atıklar ortadan kaybolmuyor. Yakma tesislerine, düzenli depolama alanlarına veya bazı durumlarda kontrolsüz döküm noktalarına yönlendiriliyor.
Atık yakma, hacmi azaltmak ve bazı sistemlerde enerji elde etmek için kullanılan bir yöntem. Ancak atığın yakılması, emisyonların tamamen ortadan kalktığı anlamına gelmiyor. Özellikle plastik gibi fosil kaynaklı malzemelerin yakılması, içerdikleri karbonun karbondioksit olarak atmosfere salınmasına neden oluyor. Uygun filtreleme ve denetim sistemlerinin bulunmadığı tesislerde dioksinler, furanlar ve diğer zararlı kirleticiler de çevresel ve sağlık riskleri yaratabiliyor.
Düzenli depolama alanları da farklı sorunlar barındırıyor. Organik atıkların ayrışması sırasında ortaya çıkan metan, güçlü bir sera gazı olarak iklim değişikliğine katkıda bulunuyor. Plastik gibi uzun süre doğada kalan malzemeler ise zamanla parçalanarak mikroplastik kirliliğine yol açabiliyor. Kontrolsüz depolama ve açıkta yakma uygulamaları bu riskleri daha da artırıyor.
Bu nedenle atık yönetiminde yalnızca geri dönüşüm miktarını artırmak değil, geri kazanılamayan atık miktarını da azaltmak gerekiyor. Bir sistemin başarısı, ne kadar atığı geri dönüştürdüğü kadar ne kadar atığı yakmak veya depolamak zorunda kaldığıyla da değerlendirilmeli.
Üretimi sınırlamak mümkün mü?
Plastik kirliliğiyle mücadelede uluslararası düzeyde atılması beklenen önemli adımlardan biri, bağlayıcı bir küresel plastik anlaşmasının kabul edilmesi. Ancak ülkeler, anlaşmanın plastik atıkların yönetimiyle mi sınırlı kalacağı, yoksa plastik üretimini de kapsayıp kapsamayacağı konusunda uzlaşamıyor.
Ağustos 2025'te Cenevre'de gerçekleştirilen Hükümetlerarası Müzakere Komitesi'nin 5’inci oturumunun ikinci bölümü (INC-5.2), plastik üretimine sınır getirilmesi ve kimyasalların düzenlenmesi gibi konularda anlaşma sağlanamaması üzerine sonuçsuz kaldı. Böylece plastik üretiminin bağlayıcı biçimde sınırlandırılması konusundaki görüş ayrılıkları devam etti.
Tartışmanın ekonomik boyutu da var. Plastik üretiminin büyük bölümü fosil yakıtlara dayalı petrokimya sanayisine bağlı. Üretim kısıtlamalarına karşı çıkan ülkeler ekonomik büyüme, sanayi rekabetçiliği ve istihdamı öne çıkarırken, sınırlandırmayı savunanlar yalnızca atık yönetimini iyileştirmenin plastik kirliliğini çözmeye yetmeyeceğini vurguluyor.
Plastik üretiminin sürmesi, petrol ve gaz şirketleri ile petrokimya üreticileri için mevcut pazarın korunması ve yeni büyüme alanlarının devam etmesi anlamına geliyor. Bu nedenle üretim sınırlandırması tartışması, yalnızca çevre politikalarıyla değil, fosil yakıtlara dayalı sanayinin ekonomik çıkarlarıyla da yakından ilişkili.
Üretime müdahale edilmediğinde mücadele büyük ölçüde atık toplama, geri dönüşüm ve bertaraf politikalarına dayanıyor. Bu yaklaşım ise plastik kirliliğinin kaynağını sınırlamak yerine ortaya çıkan sonuçları yönetmekle yetinme riski taşıyor.
Avrupa'nın plastik atığı Türkiye'de
Küresel plastik ticaretinin yönü, Çin'in 2018’de plastik atık ithalatına büyük ölçüde kısıtlama getirmesinin ardından değişmeye başladı. Avrupa ülkelerinden çıkan atıkların yeni varış noktaları arasında Türkiye de öne çıktı. Avrupa Birliği'ne yakınlığı, gelişmiş plastik işleme sanayisi ve OECD üyeliği, Türkiye'yi bu ticaretin önemli merkezlerinden biri haline getirdi.
Burada atık ticaretinin hukuki boyutunu da dikkate almak gerekiyor. Türkiye'nin OECD üyesi olması, AB'nin atık sevkiyatı düzenlemelerinde OECD dışı ülkelerden farklı bir konumda değerlendirilmesine neden oluyor. Bu durum, Türkiye'ye yapılan atık sevkiyatlarının denetim ve izin koşullarını doğrudan etkiliyor. Ancak OECD üyeliği, ithal edilen atığın çevreye zarar vermeden işleneceğini kendiliğinden garanti etmiyor.
AB'nin 2024/1157 sayılı yeni Atık Sevkiyatı Tüzüğü de bu ticaretin koşullarını değiştiriyor. 21 Mayıs 2026 itibariyle AB dışına plastik atık ihracatında, OECD ülkelerine yapılan sevkiyatlar da dahil olmak üzere, ön bildirim ve onay prosedürü uygulanmaya başladı. 21 Kasım 2026'dan itibaren OECD dışındaki ülkelere plastik atık ihracatı yasaklanacak; bu yasak en az 21 Mayıs 2029'a kadar sürecek. Ayrıca 21 Mayıs 2027'den itibaren AB dışındaki atık işleme tesisleri için bağımsız üçüncü taraf denetimi şartı yürürlüğe girecek. Türkiye OECD üyesi olduğu için ihracat yasağının dışında kalıyor ancak yeni bildirim, onay ve denetim koşullarından etkileniyor. Çevre örgütleri ve araştırmacılar, yasağın plastik atık ticaretini Türkiye gibi OECD üyesi ülkelere yönlendirebileceği uyarısında bulunuyor.
Plastik atık ticaretinin ekonomik boyutu da oldukça büyük. İktisadi Kalkınma Vakfı'nın (İKV) 2026 tarihli politika notuna göre Türkiye, 2025 yılında yaklaşık 699 bin ton plastik atık ithal etti ve bu ithalatın toplam değeri 193 milyon dolara ulaştı. İthalatın ortalama birim değeri ton başına 276 dolar olarak hesaplandı. Aynı yıl AB ülkelerinden Türkiye'ye yapılan plastik atık ihracatının değeri ise 94 milyon avroya ulaştı. Bu rakamlar, plastik atıkların yalnızca çevresel bir sorun değil, aynı zamanda ekonomik değeri olan bir ticaret kalemi olduğunu gösteriyor. Ancak ithalatın toplam değeri, geri dönüşüm şirketlerinin elde ettiği net karı ya da bu ekonomik faydanın aktörler arasında nasıl dağıldığını göstermiyor.
HRW'ye göre AB'den Türkiye'ye plastik atık ihracatı 2016'da 38 bin 804 ton düzeyindeyken 2021'de 446 bin 432 tona yükseldi. Sonraki yıllarda ise şu şekilde seyretti:
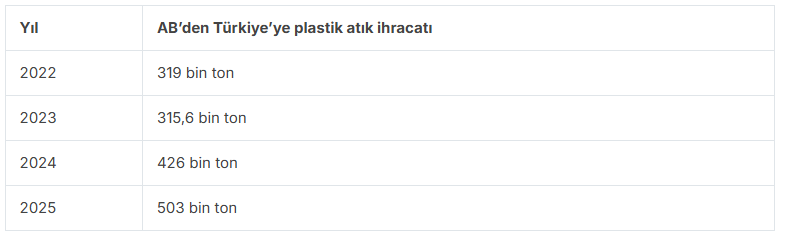
Greenpeace verilerine göre 2004'ten bu yana Türkiye'ye yapılan plastik atık ihracatındaki artış yaklaşık 435 katı buldu.
Bu artışın boyutu, The New York Times’ın saha araştırmasında da dikkat çekiyor. Gazetenin Eurostat ve Birleşik Krallık'ın UK Trade Info verilerine dayandırdığı araştırmaya göre, Avrupa Birliği ülkeleri ve Birleşik Krallık'tan Türkiye'ye gönderilen plastik atık miktarı 2025 yılında 700 bin tonu aşarak rekor seviyeye ulaştı. Bu rakam, yukarıdaki tabloda yer alan AB ülkelerine ait ihracat verilerinden farklı bir kapsamı içeriyor. Birleşik Krallık'tan yapılan sevkiyatları da kapsadığı için iki veri serisini doğrudan karşılaştırmak mümkün değil. Araştırma ekibinin Adana'daki kanal ve sahillerde yaptığı incelemelerde Fransa, Hollanda, İspanya, Almanya ve Birleşik Krallık menşeli ambalaj atıklarına rastlaması, atık ticaretinin yalnızca istatistiklerden ibaret olmadığını, sahada da izlenebildiğini gösteriyor.
Bununla birlikte, plastik atık ile toplam atık ticaretini birbirine karıştırmamak gerekiyor. Eurostat'a göre AB, 2021 yılında AB dışına toplam 33 milyon ton atık ihraç etti ve bunun 14,7 milyon tonu Türkiye'ye gönderildi. Ancak bu miktarın önemli bir bölümü demir-çelik hurdası gibi farklı atık türlerinden oluşuyordu. Dolayısıyla Türkiye'ye gönderilen toplam atık miktarını doğrudan plastik atık olarak değerlendirmek de yanıltıcı olur.
Atık ithalatını savunanlar, uygun şekilde ayrıştırılmış ve işlenebilir plastiklerin sanayi için önemli bir hammadde kaynağı olduğunu, ithalatın üretimi ve istihdamı desteklediğini belirtiyor. Türk hükümeti ve Plastik Sanayicileri Derneği (PAGDER) de bu yaklaşımı savunan taraflar arasında. Çevre örgütleri ve bazı araştırmacılar ise Türkiye'nin güvenli biçimde işleyebileceğinden daha fazla atık ithal ettiği, denetim eksikliklerinin çevre ve insan sağlığı açısından risk yarattığı görüşünde.
Dezenformasyonla Mücadele Merkezi (DMM) de açıklamasında Türkiye'ye bertaraf amacıyla atık veya geri dönüştürülemeyen çöp ithalatının yasak olduğunu belirtiyor. DMM'ye göre yalnızca sanayide hammadde olarak kullanılabilecek atıkların lisanslı tesislerde işlenmek üzere ithalatına izin veriliyor. Standartlara uymayan sevkiyatların ise geri gönderildiği ifade ediliyor.
Yani aslında tartışmanın temelinde atık ithalatının tek başına iyi veya kötü olması değil, bu ticaretin hangi koşullarda yürütüldüğü bulunuyor. İthal edilen plastiklerin uygun tesislerde işlenmesi, geri dönüştürülemeyen kısmın güvenli biçimde bertaraf edilmesi ve bütün sürecin izlenebilir olması gerekiyor. Aksi durumda sanayiye hammadde sağlamak amacıyla yapılan ithalat, çevresel maliyetlerin başka bölgelere aktarılmasına dönüşebilir.
Bu durum aynı zamanda çevresel adalet tartışmasını gündeme getiriyor. Bir ülkede tüketilen ürünlerin atıklarının başka bir ülkeye gönderilmesi, atığın çevresel maliyetini ortadan kaldırmıyor, yalnızca bu maliyetin nerede ve kimler tarafından taşınacağını değiştiriyor. İhracatçı ülkeler atıklarını kendi sınırlarının dışına çıkararak atık yönetimi yükünü azaltırken, ithalatçı ülkelerdeki işçiler, yerel topluluklar ve ekosistemler yeni risklerle karşı karşıya kalabiliyor.
Adana örneği: Geri dönüşümün görünmeyen maliyeti
Türkiye'de ithal plastik atık tartışmasının en çok gündeme geldiği yerlerden biri Adana. İnsan Hakları İzleme Örgütü'nün (HRW) 2022 tarihli raporuna göre, Nisan 2022 itibarıyla kentte yaklaşık 167 lisanslı plastik geri dönüşüm tesisi bulunuyordu. Ancak tesis sayısının yüksek olması, atıkların her zaman uygun koşullarda işlendiği anlamına gelmiyor.
Greenpeace Akdeniz'in Şubat 2022 tarihli raporu, Adana'da tarım ve sulama alanlarındaki beş noktada plastik atıkların yasadışı biçimde döküldüğünü ve açıkta yakıldığını belgeledi. Noktalardan birinden alınan toprak örneğinde ölçülen dioksin ve furan miktarı, kirletilmemiş toprak örneğinin 400 bin katına ulaştı. Bununla birlikte rapor, kirliliği belirli bir plastik atık kaynağıyla doğrudan ilişkilendirmedi.
Daha yakın tarihli araştırmalar da geri dönüşüm tesislerinin çevresindeki kirlilik risklerine işaret ediyor. Gündoğdu ve Avcıoğlu'nun 2026'da Environmental Monitoring and Assessment dergisinde yayımlanan çalışmasında, tesislerin yakınındaki sulama kanallarında mikroplastik kirliliği ölçüldü ve bazı noktalarda tesislerin aşağı akışındaki parçacık yoğunluğu yukarı akışın 132 katına kadar çıktı. The New York Times'ın saha araştırması da sulama kanallarında benzer bulgulara yer verdi. Gazetenin incelemesinde plastik parçacıklarının sulama pompalarını tıkadığı ve bazı tesislerde atık sudaki parçacıkları giderecek ekipman bulunmadığı aktarıldı. Kanalların Seyhan Nehri üzerinden Akdeniz'e bağlanması, kirliliğin tesis çevresinin ötesine taşınabileceğini gösteriyor. Ancak kıyılarda bulunan plastik parçacıklarının kaynağını kesin olarak belirlemek mümkün değil.
Bu bulgular, Türkiye'ye ithal edilen bütün plastik atıkların tarım alanlarına döküldüğünü veya bütün geri dönüşüm tesislerinin çevreyi kirlettiğini göstermiyor. Ayrıca mikroplastiklerin bu bölgelerdeki tarım ürünlerine geçtiği de söz konusu araştırmayla kanıtlanmış değil. Bununla birlikte çalışmalar önemli bir soruyu gündeme getiriyor: İthal edilen atığın ne kadarı gerçekten yeni bir ürüne dönüşüyor, ne kadarı işleme sırasında eleniyor ve geri kazanılamayan kısmın akıbeti ne oluyor? Bu sorulara yanıt verebilmek için atığın ülkeye girişinden işlenmesine ve nihai bertarafına kadar bütün aşamaların izlenmesi gerekiyor.
Türkiye'de resmi rakamlar ve düzenlemeler
Türkiye'deki geri dönüşüm performansını değerlendirmek de en az küresel verileri yorumlamak kadar karmaşık. Çünkü resmi kurumların kullandığı "atık oluşumu", "geri kazanım" ve "geri dönüşüm" göstergeleri aynı şeyi ifade etmiyor.
Çevre, Şehircilik ve İklim Değişikliği Bakanlığı, tehlikeli atık ithalatının yasak olduğunu diğer atıkların ise ilgili tebliğler, denetimler ve kotalar çerçevesinde ithal edildiğini belirtiyor. 31 Aralık 2025 tarihli ve 2026/3 sayılı ithalat denetimi tebliğiyle karışık atık plastiklerin ithalatı yasaklandı. Ayrıca kimlik belgesi bulunmayan atıkların ülkeye girişine izin verilmemesi ve tesislerin kapasitelerinin en fazla yüzde 50'si kadar atık ithal edebilmesi gibi koşullar getirildi.
Ancak mevzuatta kısıtlamaların bulunması, bunların sahada ne ölçüde uygulandığı sorusunu ortadan kaldırmıyor. Greenpeace, sıfır atık politikasıyla sahadaki uygulamalar arasında çelişkiler bulunduğunu savunurken HRW ve çevre örgütleri ithal edilen plastiğin miktarı, menşei, işlendiği tesisler ve nihai akıbeti hakkında daha şeffaf ve düzenli veri yayımlanmasını talep ediyor.
TÜİK'in 2024 Atık İstatistikleri'ne göre Türkiye'de 2024 yılında toplam 120 milyon ton atık oluştu. Belediyelerin topladığı atık miktarı 32,3 milyon ton olarak açıklanırken, bertaraf ve geri kazanım tesislerinde toplam 195 milyon ton atık işlendi. Bu miktarın 56 milyon tonu geri kazanıldı, 139 milyon tonu ise bertaraf edildi.
Ancak bu rakamları doğrudan bir geri dönüşüm oranına dönüştürmek doğru değil. Çünkü oluşan atık miktarı ile tesislerde işlenen atık miktarı farklı kapsamları ifade ediyor. Tesislerde işlenen miktara ithal atıklar da dahil ediliyor. Bu nedenle 56 milyon tonluk geri kazanım miktarının 120 milyon tonluk atık oluşumuna bölünmesi, Türkiye'nin gerçek geri dönüşüm oranını vermiyor.
Türkiye'de kullanılan farklı göstergeler arasındaki ayrım da bu nedenle önemli:
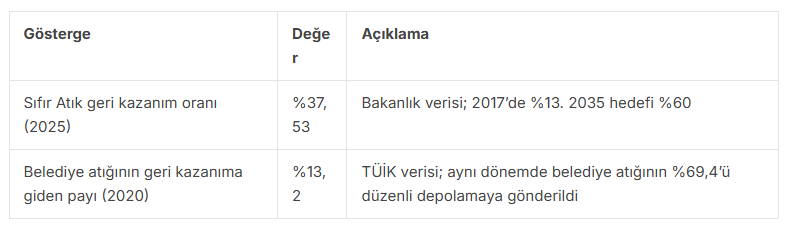
Greenpeace Türkiye, Bakanlığın kullandığı geniş kapsamlı geri kazanım tanımının gerçek geri dönüşüm performansını tek başına göstermediğini ve Türkiye'nin gerçek geri dönüşüm oranının kamuoyunca yeterince bilinmediğini savunuyor.
Sorunun bir diğer boyutu da atık toplama altyapısı. Türkiye'de evsel atıkların birçok yerde farklı türler ayrıştırılmadan aynı kutuda toplanması, malzemelerin kirlenmesine ve tesislerdeki ayrıştırma maliyetlerinin artmasına yol açabiliyor. Bu boşluğun önemli bir bölümünü kayıt dışı veya güvencesiz koşullarda çalışan bağımsız atık toplayıcıları dolduruyor. HRW'nin aktardığı verilere göre geri dönüştürülebilir malzemelerin yüzde 80 kadarını yaklaşık 500 bin bağımsız atık toplayıcısı topluyor. Bu rakamın HRW tarafından başka kaynaklara dayandırıldığı ve tahmin niteliği taşıdığı da belirtilmeli.
Türkiye'de atık yönetimini değiştirmeye yönelik adımlardan biri de Depozito Yönetim Sistemi (DOA). Sistem kapsamında plastik, cam ve alüminyum içecek ambalajlarının iade edilmesi karşılığında tüketiciye ambalaj başına 1 TL ödeme yapılıyor. Uygulama 1 Temmuz 2026 itibarıyla 81 ilde yürürlüğe girdi. Bu, ambalajların kaynağında toplanması ve geri kazanım sürecinin izlenmesi açısından önemli bir adım. Veriler ilk 10 günde yaklaşık 20 milyon ambalajın iade edildiğini aktarıyor.
Ancak sistemin başarısını değerlendirmek için toplanan ambalaj miktarı, yeniden işleme oranı ve fiilen geri kazanılan malzeme miktarı gibi performans verilerinin düzenli olarak yayımlanması gerekiyor.
Atığı yönetmekten atığı önlemeye
Bu çerçevede geri dönüşümün gereksiz olduğu sonucuna varmak doğru değil. Özellikle alüminyum ve diğer metaller gibi enerji yoğun hammaddelerin geri dönüşümü önemli miktarda enerji ve kaynak tasarrufu sağlayabiliyor. Uygun koşullarda geri kazanılan kağıt, cam ve bazı plastik türleri de yeni hammadde ihtiyacını azaltabiliyor. Ancak geri dönüşümün bu katkısı, sürekli büyüyen üretim ve tüketim sisteminin yarattığı çevresel maliyetleri tek başına telafi etmeye yetmiyor.
AB gibi gelişmiş atık yönetimi sistemlerine sahip bir bölgede bile bütün atık yönetiminin yıllık emisyon azaltımına katkısı yaklaşık yüzde 1 düzeyinde kalıyor. Küresel ölçekte plastik atığın ise yalnızca yaklaşık yüzde 9'u geri dönüştürülebiliyor. Türkiye'de de resmi geri kazanım göstergeleri ile bağımsız değerlendirmeler arasında önemli farklılıklar bulunuyor. İthal edilen atığın gerçek akıbetini izlemek güçleşirken, Adana gibi bölgelerde yapılan araştırmalar bazı tesislerin çevresinde ciddi kirlilik ve işçi sağlığı riskleri yaşanabildiğini gösteriyor.
Bütün bu veriler, geri dönüşümün bir çözüm olabilmesi için yalnızca daha fazla atık toplamanın yeterli olmadığını ortaya koyuyor. Üretimden tüketime, toplama ve ayrıştırmadan nihai bertarafa kadar bütün aşamaların birlikte değerlendirilmesi gerekiyor. Üstelik sorumluluğun yalnızca tüketicinin ayrıştırma alışkanlıklarına yüklenmesi, üreticilerin, sanayinin ve kamu otoritelerinin sorumluluklarını geri plana itebiliyor.
Bu noktada döngüsel ekonomi kavramını yalnızca geri dönüşümle eş tutmamak gerekiyor. Gerçek bir döngüsel ekonomi, kaynakların mümkün olduğunca uzun süre ekonomide tutulmasını ve yeni kaynak ihtiyacının azaltılmasını hedefliyor. Bu yaklaşımda öncelik sırası da önemli: Önce atığın oluşmasını önlemek, ardından ürünleri yeniden kullanmak ve onarmak, kullanım ömrünü uzatmak ve ancak bunlar mümkün olmadığında geri dönüşüme başvurmak gerekiyor. Yakma ve depolama ise daha üst basamaklardaki seçeneklerin uygulanamadığı durumlarda başvurulması gereken yöntemler olarak değerlendiriliyor.
COP31'de tartışılması gereken soru bu nedenle yalnızca ne kadar atığı geri dönüştürdüğümüz değil. Ürettiğimiz atığın ne kadarını gerçekten yeni bir hammaddeye dönüştürebiliyoruz? Geri kazanılamayan kısmın akıbetini ne ölçüde takip edebiliyoruz? Üreticiler piyasaya sürdükleri ürünlerin atık sorumluluğunu ne kadar üstleniyor? Ve daha az atık üreten bir üretim ve tüketim düzenine geçmek için hangi yapısal değişiklikleri hayata geçiriyoruz? Bu sorulara verilecek yanıtlar, daha umut vaat eden iklim politikalarının hayata geçirilmesini sağlayabilir.